相続した長屋を
売却する方法
相続登記・共有名義・残置物まで解説
親から相続した古い長屋。 「どうやって売るの?」を解決します。
相続登記、兄弟姉妹との遺産分割、 共有名義、再建築不可の可能性、 残置物の片付け、税金、直接買取まで。
相続した長屋を売る前に 知っておきたい手続と 失敗しないための判断方法を解説します。
編集・運営:TSUBASAエステート |長屋・連棟住宅・相続不動産の売却相談
相続した長屋は、 権利関係を整理すれば売却できる可能性があります。
相続した長屋は、 築年数が古い、隣家と壁がつながっている、 再建築できるか分からないといった理由で 売却をあきらめてしまうケースがあります。
しかし、長屋や連棟住宅という理由だけで 売却が禁止されるわけではありません。
まず、相続人と所有権を確認し、 相続登記・必要な遺産分割を整理することが 重要です。
そのうえで、仲介で購入者を探す方法と 不動産会社への直接買取を比較します。 解体や家財処分を始める前でも、 現況査定を依頼することは可能です。
相続した長屋は売却できる?まず確認すべきこと
長屋・連棟住宅は、複数の住戸が横につながる 建物です。隣戸と壁・屋根・基礎などの一部が 連続していることがあります。
相続後に売却する場合、 通常の戸建住宅と同じく 土地・建物の所有者や 抵当権などを確認します。
さらに長屋の場合は、 建物が一戸ごとに独立登記されているか、 一棟の共有名義か、 土地の利用権はどうなっているかなど、 特有の確認事項があります。
売却前に情報を整理すれば、 より具体的な買取条件を 検討しやすくなります。

相続した長屋を売却するまでの基本的な流れ
相続人・財産の確認
戸籍・遺言・不動産登記等を確認。
遺産分割・登記
必要な話合いや相続登記を進める。
売却・買取査定
仲介と直接買取、引渡し条件を比較。
契約・決済
所有者の合意と必要書類を確認して売買。
最初からすべての手続きを完了する必要は ありません。査定と並行して相続関係を 整理することもできます。 ただし、売買の実行までには 必要な登記や権利確認を行います。
相続登記は義務化。古い長屋も対象です。
相続登記は、相続によって土地・建物の 所有権を取得したことを登記簿に反映させる手続きです。
相続登記の申請は義務化されており、 原則として、相続の開始とその不動産の 所有権取得を知った日から3年以内に 行う必要があります。
原則3年以内
相続の開始と不動産を取得したことを 知った日から3年以内が基本です。
遺産分割後の義務
遺産分割成立によって取得者が決まった場合は、 成立日から3年以内にその内容を反映する 登記の追加的義務が生じます。
正当な理由のない未申請
義務に違反した場合、 10万円以下の過料の対象となる可能性があります。
昔に相続した長屋も、登記義務化の対象です。
相続登記の義務化は、制度施行前の相続によって 取得した不動産にも適用されます。 経過措置により、以前の相続には 別の期限が適用される場合があります。
制度の施行日や経過措置の期限は 法務省の最新案内で確認してください。
相続人申告登記とは?
相続登記を期限内に行うことが難しい場合、 一定の手続きによって基本的な申請義務を 履行できる「相続人申告登記」の制度があります。
ただし、相続人申告登記は 遺産分割の結果に基づく所有権移転登記を 代替するものではありません。
売却時には、必要な所有権の登記を 整える必要があります。 登記手続きは司法書士・法務局に 確認してください。
遺産分割が終わっていない長屋はどう売る?
親が亡くなり、兄弟姉妹など複数の相続人がいる場合、 長屋を誰が取得するのかを整理する必要があります。
遺言があるか、法定相続人は誰か、 遺産分割協議が必要かを確認します。
現物分割
相続人の一人が長屋を取得するなど、 財産そのものを分ける方法です。
代償分割
一人が不動産を取得し、 他の相続人に代償金を支払う方法です。
換価分割
不動産を売却し、 必要な費用などを精算したうえで 売却代金を分配する方法です。
ただし、売却方法・名義・分配割合・ 税務上の取扱いなどを整理する必要があります。 換価分割の登記方法や契約手順は 司法書士・税理士へ確認してください。
長屋ならではの共有壁・建物登記・切り離し問題
相続した長屋の売却では、 単独の一戸建てとは異なる 建物構造の確認が必要な場合があります。
共有壁
隣家との壁・屋根・基礎の接続状況を確認します。 物理的に接していることと、 法的な共有関係は分けて判断します。
建物登記
長屋一棟の登記、各住戸の登記、 未登記の増築部分などを確認します。
切り離し・解体
一戸だけを解体するときは 隣家の壁補修や構造安全性に 配慮する必要があります。
解体・切り離しには費用や法的確認が 必要になる場合があります。 売却が目的なら、 現況買取と解体後売却を比較しましょう。
関連記事: 長屋の切り離し費用と解体前の注意点 →
相続した長屋が再建築不可でも売却できる?
長屋の中には、 前面道路の位置付けや接道条件によって 建替えが難しい物件があります。
建築基準法では原則として、 建物の敷地は法上の道路に2m以上 接する必要があります。 ただし、道路種別や法43条2項の 認定・許可制度などの個別確認が必要です。
道路種別
前面道路が法42条の道路に該当するか。
接道条件
敷地が道路にどの程度接しているか。
連棟・敷地の独立性
長屋一戸の敷地・構造を個別に確認。
再建築不可の可能性がある長屋でも 売却できる場合があります。 ただし、建替え条件を確認しないまま 解体するのは避けましょう。
関連記事: 再建築不可の長屋を売却する方法 →
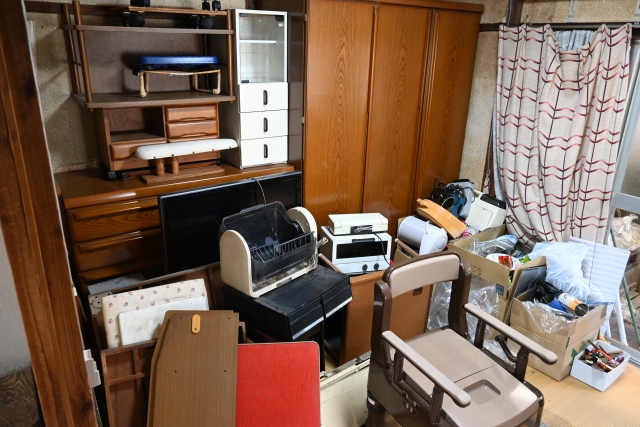
家具・残置物があっても、 そのまま直接買取!
相続した長屋には、 家具・家電・寝具・衣類・ 食器・生活用品などが大量に残っている ことがあります。
TSUBASAエステートでは、 残置物を残したまま引き渡す条件での 直接買取に対応しています。
ただし、遺品の所有者や 処分についての相続人間の合意を 確認することも重要です。
※貴重品・重要書類・思い出の品などは 事前に確認してください。 残置物の種類・量によって買取条件は異なります。
片付ける前に、相続した長屋の価格を確認。
家財が残った状態から無料査定できます。
相続した長屋を売却するときの税金と特例
相続した長屋を売却して利益が生じた場合、 譲渡所得税・住民税などが関係します。 取得費、譲渡費用、保有期間、 適用可能な特例により税額は異なります。
不動産の譲渡所得
売却代金から取得費や譲渡費用などを差し引いて 譲渡所得を計算します。
相続不動産では、原則として 被相続人の取得時期・取得費を 引き継ぐ取扱いがあります。
取得費が分からない場合には 概算取得費などの検討が必要です。
相続空き家の3,000万円特別控除
一定の要件を満たす相続空き家を 売却した場合、譲渡所得から 最高3,000万円を控除できる制度があります。
ただし、相続人数などに応じて 上限額が異なる場合があり、 適用には細かな条件があります。
長屋の場合、空き家特例の適用には特に注意。
相続空き家の特別控除では、 対象となる家屋の建築時期、 区分所有建物登記の有無、 被相続人の居住状況、 売却時期、耐震基準や取壊しなどに 条件が設けられています。
長屋の一戸が区分所有建物として 登記されている場合など、 制度の対象外となることがあります。
特例の適用期限や対象要件は 法改正によって変わる可能性があります。 契約前に税理士・税務署へ確認してください。 また、控除を受けるには原則として 確定申告が必要です。
相続した長屋の売却に必要な費用は?
売却時に確認する主な費用
大切なのは売却後の手取り額
仲介で高い価格を提示されても、 解体費用・片付け費用・ 仲介手数料などが発生する場合があります。
売却代金 − 必要な売却費用 − 税金等
直接買取の場合は、 当社が直接買主となり 仲介業者を介さない取引なら 仲介手数料は不要です。
ただし、相続登記費用や税金などが すべて不要になるわけではありません。
相続した長屋は仲介と直接買取、どちらが適切?
| 比較項目 | 仲介売却 | 直接買取 |
|---|---|---|
| 買主 | 個人・投資家など | 不動産会社など |
| 価格 | 市場で高値を目指せる場合あり | 改修・再販費用等を反映した価格 |
| 仲介手数料 | 媒介契約等に応じて発生 | 仲介を介さない直接売買なら不要 |
| 売却期間 | 購入希望者が見つかる時期による | 条件次第で短縮できる場合あり |
| 残置物 | 買主との合意条件による | 残したままの引渡しにも対応 |
| 築古・再建築不可 | 買主の意向・融資条件が影響 | 物件を調査して買取可否を判断 |
| 向いている場合 | 時間をかけて買主を探したい | 手続きや売却時期を明確にしたい |
※直接買取の価格は、 仲介売却の想定価格を下回る場合があります。 価格・費用・売却期間を比較して判断してください。
相続した長屋でよくある4つの相談パターン
以下は実際の個別取引実績ではなく、 よくある相談内容を整理した例です。
兄弟3人で相続した長屋
親の長屋を兄弟姉妹で相続し、 誰も住む予定がないケース。
相続人の確認、遺産分割、 売却方針、代金の分配方法を 整理することが重要です。
隣家と壁がつながった長屋
一戸だけ相続し、 解体すると隣家への影響が心配なケース。
解体費用と現況買取価格を 比較してから判断する方法があります。
家具が大量に残った相続空家
遠方に住む相続人が、 家財の片付けに困っているケース。
貴重品や処分の合意を確認し、 残置物を残す売買条件を検討します。
再建築不可といわれた長屋
建替えできないと聞き、 売却をあきらめているケース。
道路条件や既存建物の利用可能性を 確認し、直接買取を検討します。
相続した長屋の売却で準備したい書類
相続関係
不動産関係
すべて手元にそろっていなくても 事前査定は可能です。 登記に必要な書類は司法書士等に確認してください。
相続した長屋をLINEの写真から無料相談。
相続した長屋の写真を送って 無料相談!
長屋の外観・室内・隣家との 接続部分・前面道路などの写真を お送りください。
相続登記前、共有名義、 売却するかまだ決めていない場合も 事前相談いただけます。
写真撮影は安全な範囲でお願いします。 正式査定には資料や現地調査が必要な場合があります。
大阪・兵庫・京都・奈良の相続長屋も買取相談
相続した長屋の査定では、 所在地ごとの道路・都市計画・ 建物条件も確認します。
※地域別内部リンクは、 実際に公開した固定ページのURLと 一致するか確認してください。
相続した長屋の売却でよくある15の質問
相続した古い長屋でも売却できますか?
相続登記前でも長屋の査定はできますか?
相続登記には期限がありますか?
兄弟姉妹で共有した長屋を売れますか?
共有者の一人が売却に反対した場合は?
共有持分だけを売却できますか?
遺産分割が終わっていなくても相談できますか?
長屋の一戸だけ相続した場合も売れますか?
隣家と壁がつながっていても売却できますか?
再建築不可の長屋でも売却できますか?
家具・家電が残っていても売却できますか?
相続した長屋は解体した方がよいですか?
相続空き家の3,000万円控除は長屋も対象ですか?
直接買取なら仲介手数料は不要ですか?
無料査定後に売却しなくても大丈夫ですか?
相続した長屋の売却に役立つ公的情報
法務省|相続登記の申請義務化
登記申請義務、期限、遺産分割後の 追加義務、相続人申告登記など。
法務省の公式解説を見る →国税庁|相続空き家の特別控除
被相続人の居住用財産の譲渡所得控除。 要件・適用期限・必要書類を確認。
国税庁の公式解説を見る →e-Gov|民法
相続・遺産分割・共有物などに関する 法令の基本規定。
e-Gov法令検索で確認 →※本記事は一般的な情報提供です。 個別の登記・遺産分割・税務については 司法書士、弁護士、税理士等に確認してください。
相続した長屋・連棟住宅、 TSUBASAが直接買取を検討。
TSUBASAエステートは大阪市西区を拠点に、 大阪・奈良・京都・兵庫など 関西の不動産売却・買取相談に対応しています。
相続した長屋、築古連棟住宅、 再建築不可の可能性がある家、 残置物のある空き家について、 現況から直接買取を検討します。
相続人・所有名義・道路・建物構造を確認し、 買取価格と引渡し条件をご案内します。
相続した古い長屋、 片付ける前に無料買取査定。
相続登記前・共有名義・ 再建築不可の可能性がある家・ 家財が残る長屋もご相談ください。
売却価格と引渡し条件を確認して、 ご自身に合った方法をご判断いただけます。
長屋の隣家が解体したいと言ってきたら?同意と壁補修費を解説New!!
長屋の借地権は売却できる?地主承諾・譲渡条件を解説New!!
長屋は解体せずに売れる?連棟住宅の現況売却・直接買取を解説New!!
長屋の買取価格はどう決まる?査定方法と評価ポイントを解説New!!
長屋の屋根が隣家とつながる場合の修理費・解体・売却方法New!!
長屋の売却は仲介と買取どちらが得?費用・手取り額を比較New!!
その長屋、
TSUBASAが直接買取!
古い長屋・切離しが難しい連棟住宅・
再建築不可の可能性がある物件も。
解体や片付けをする前に、
まずは無料でご相談ください。
査定だけでも大歓迎!
ご都合に合わせてお選びください
※買取価格・買取可否は、
物件の状態・権利関係・取引条件等の確認後に判断します。
TSUBASAエステート|長屋・連棟住宅の直接買取相談